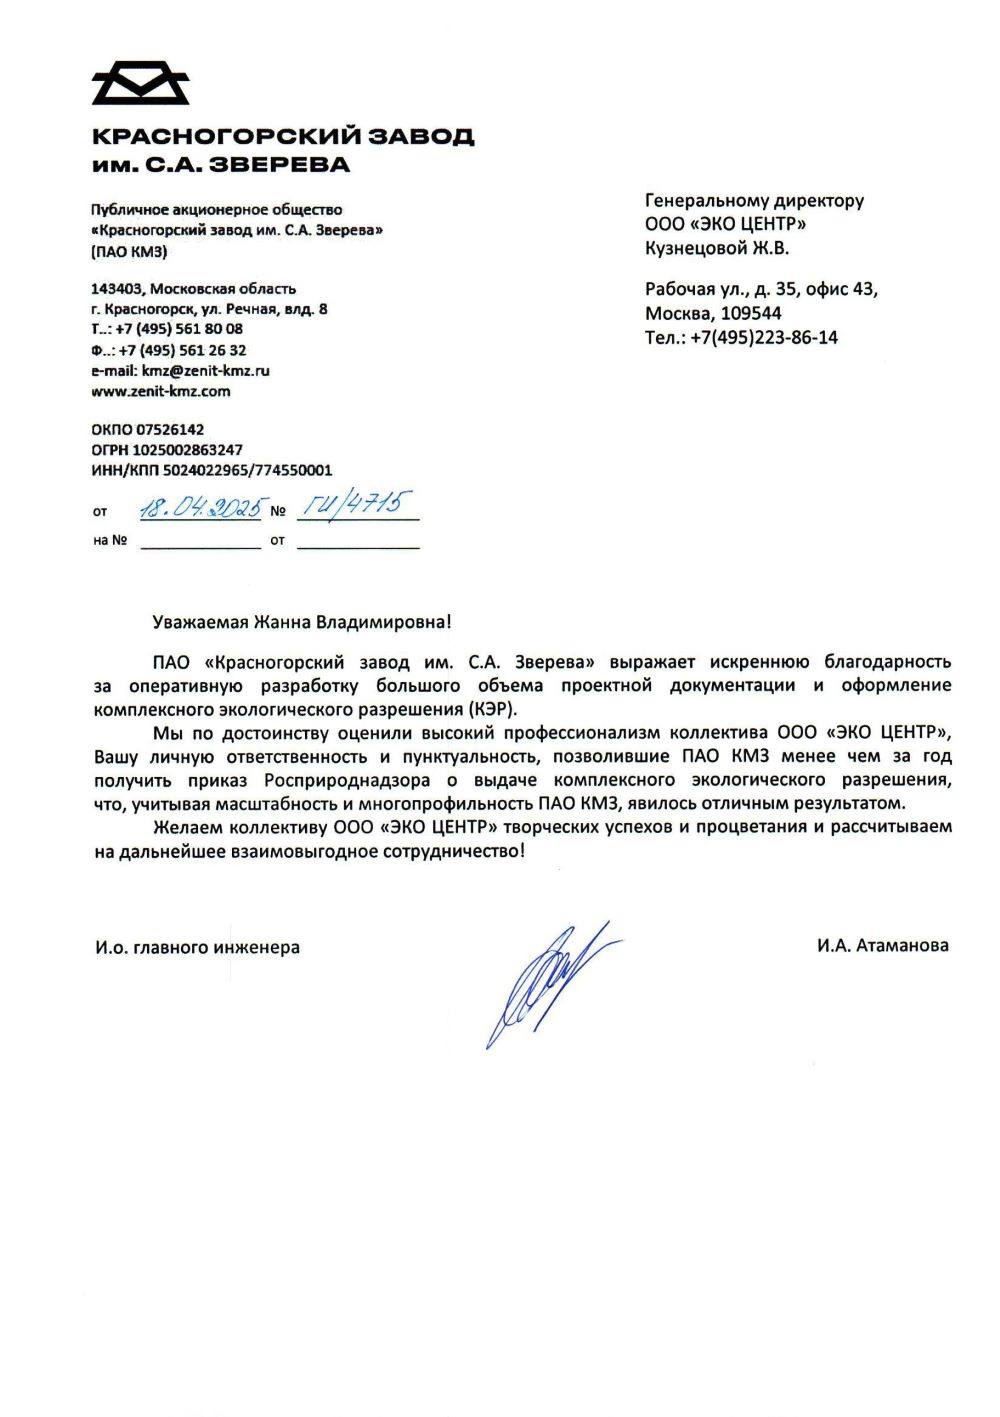
Проект нормативов допустимого сброса веществ и микроорганизмов (НДС)
В контуре ООО «ЭКО ЦЕНТР» работают профильные инженеры-экологи, специалисты по водопользованию и аккредитованные лаборатории. Мы можем не только подготовить расчет НДС, но и организовать необходимые замеры, оценить достаточность исходных данных, проверить действующую документацию и предложить безопасный маршрут актуализации.
Наш подход основан на том, что НДС нельзя качественно разработать «по старым таблицам». Для расчета критически важны актуальные протоколы исследований сточных вод и водного объекта, сведения о фоновых концентрациях, характеристика выпуска, данные об очистных сооружениях, категории водного объекта и действующих нормативах качества воды. Ошибка в одном исходном документе может повлиять на ДВОС, КЭР, программу ПЭК, плату за НВОС и позицию предприятия при проверке.
| Для получения детальной информации и коммерческого предложения обратитесь в ООО «ЭКО ЦЕНТР»: тел.: {phone}, e-mail: {email}. |
Что такое проект НДС и зачем он нужен?
Нормативы допустимых сбросов показывают, какое количество загрязняющих веществ может поступать со сточными водами в конкретный водный объект без нарушения установленных требований к качеству воды. По сути, расчет НДС связывает технологию предприятия, работу очистных сооружений, фактический состав сточных вод, состояние водного объекта и правовые требования к водопользованию.
Для объектов I категории расчеты НДС используются в составе заявки на КЭР. Для объектов II категории они подаются в составе ДВОС. Для объектов III категории нормативы рассчитываются в отношении веществ I и II классов опасности, но на практике мы рекомендуем таким предприятиям подходить к вопросу особенно внимательно: сначала нужно доказать, какие вещества вообще есть в сбросе и к каким классам опасности они относятся по разным нормативным системам.
Отсутствие проекта НДС — чем это грозит?
Отсутствие актуального расчета НДС создает для предприятия сразу несколько рисков: замечания при подаче ДВОС или получении КЭР, претензии при проверке, невозможность обосновать допустимость сброса, проблемы с программой ПЭК и отчетностью, а также риск доначисления платы за НВОС и расчета ущерба водному объекту.
Особенно опасна ситуация, когда расчет формально есть, но основан на устаревших протоколах или не учитывает изменения законодательства. Например, при подаче новой ДВОС расчет НДС должен содержать актуальные данные за последний календарный год безаварийной работы. Поэтому даже если «по воде ничего не менялось», старый расчет не всегда можно просто перенести в новую декларацию.
| Статья ООО «ЭКО ЦЕНТР» по данной теме: — «Сброс сточных вод: документация и анализы» ( |
Дополнительные сведения о порядке разработки, актуализации, согласования и практического применения расчетов НДС вы можете прочитать, нажав кнопку «Подробнее». Информация актуализирована по состоянию
Общие сведения о проекте НДС
-
Что такое нормативы допустимых сбросов и какую задачу они решают?
Нормативы допустимых сбросов, или НДС, — это расчетно-обосновывающий блок природоохранной документации, который определяет допустимую массу загрязняющих веществ, поступающих со сточными водами в водный объект. Расчет выполняется не абстрактно, а применительно к конкретному выпуску, конкретному водному объекту, фактическому составу сточных вод, характеристикам водопользователя и действующим нормативам качества воды.
Главная задача НДС — подтвердить, что сброс предприятия не приведет к нарушению установленных требований к качеству воды в контрольном створе. Для этого специалисты анализируют технологические процессы, работу очистных сооружений, фактические протоколы исследований, расход сточных вод, гидрологические характеристики водного объекта, фоновые концентрации и применимые гигиенические или рыбохозяйственные нормативы.
В реальной работе расчет НДС является не просто «проектом для папки». Он используется при подготовке КЭР, ДВОС, программы ПЭК, отчетности, расчета платы за НВОС и при оценке правомерности сброса в водный объект. Если расчет выполнен формально или основан на устаревших данных, это отражается на всей системе водоохранной документации предприятия.
-
Для каких предприятий требуется расчет НДС?
Расчет НДС требуется юридическим лицам и индивидуальным предпринимателям, которые осуществляют сброс загрязняющих веществ в водные объекты. При этом порядок использования расчета зависит от категории объекта негативного воздействия на окружающую среду.
Для объектов I категории расчет НДС используется в составе заявки на получение комплексного экологического разрешения. Для объектов II категории расчет включается в состав декларации о воздействии на окружающую среду. Для объектов III категории нормативы рассчитываются в отношении радиоактивных, высокотоксичных веществ, веществ, обладающих канцерогенными и мутагенными свойствами, то есть веществ I и II классов опасности. Для объектов IV категории экологическое нормирование сбросов по общему правилу не применяется, поскольку критерии такой категории не предполагают наличие сбросов загрязняющих веществ в окружающую среду.
Важно понимать, что вопрос о необходимости НДС определяется не только наличием очистных сооружений или объемом сточных вод. Ключевое значение имеет сам факт сброса в водный объект, категория объекта НВОС, состав загрязняющих веществ и применимые требования законодательства. Поэтому перед отказом от разработки НДС безопаснее провести профессиональный анализ ситуации.
-
Нужен ли расчет НДС для объекта III категории?
Да, для объекта III категории расчет НДС нужен, если в сбросах присутствуют вещества I или II классов опасности. На первый взгляд может показаться, что если предприятие небольшое или сбрасывает только хозяйственно-бытовые сточные воды, то расчет не требуется. Однако именно здесь часто возникает наиболее серьезная правовая неопределенность.
Проблема в том, что для водных объектов используются разные системы нормативов. Есть гигиенические нормативы, в том числе СанПиН 1.2.3685−21, где для ряда веществ установлены классы опасности с точки зрения санитарно-эпидемиологических требований. Есть рыбохозяйственные нормативы, утвержденные Приказом Росрыболовства
Поэтому для объекта III категории важно не просто заявить, что веществ I и II классов опасности в сбросе нет, а подтвердить это документально. Расчет НДС позволяет проанализировать фактический состав сточных вод, сопоставить его с применимыми нормативами и сформировать обоснованную позицию. Именно поэтому специалисты ООО «ЭКО ЦЕНТР» обычно рекомендуют объектам III категории со сбросом в водный объект разрабатывать расчет НДС либо как минимум проводить предварительный аудит необходимости такой разработки.
-
Нужен ли НДС при сбросе в канализацию, сети сторонней организации или на рельеф?
Если предприятие передает сточные воды в централизованную систему водоотведения, расчет НДС для такого предприятия не разрабатывается. В этом случае отношения регулируются не методикой НДС для сброса в водный объект, а правилами водоснабжения и водоотведения, в том числе Постановлением Правительства РФ
Если сброс идет в сети сторонней организации, не являющейся водоканалом, ответ зависит от договора и фактической схемы движения сточных вод. Если предприятие передает стоки другой организации для последующей очистки или транспортирования и не является водопользователем по выпуску в водный объект, расчет НДС, как правило, ему не нужен. Но если сети сторонней организации фактически используются как транзитный коллектор, а ответственность за выпуск в водный объект сохраняется за вашим предприятием, ситуацию нужно анализировать отдельно.
Сброс на рельеф местности является отдельной проблемой. В действующем регулировании такой сброс не имеет полноценного легального механизма нормирования по НДС. Разработать корректный проект НДС для сброса «на землю», «в канаву», «в овраг» или «на рельеф» обычно невозможно, потому что НДС рассчитывается для сброса в водный объект. В таких ситуациях предприятие должно искать правомерную схему: подключение к сетям канализации, организованный выпуск в водный объект после очистки и получения права пользования, вывоз сточных вод на очистные сооружения либо иное техническое решение, которое не создает незаконного неорганизованного сброса.
Если у предприятия есть сброс сточных вод, но неясно, требуется ли именно расчет НДС или нужен иной документ по водопользованию, специалисты ООО «ЭКО ЦЕНТР» помогут разобрать схему водоотведения и определить корректный маршрут действий.
Нормативная база и изменения с 1 сентября 2026 года
-
На каких нормативных актах основана разработка НДС?
Базовым законом для нормирования сбросов является Федеральный закон
Для водопользования важен Водный кодекс РФ. Он определяет, когда водный объект предоставляется на основании договора водопользования, а когда требуется решение о предоставлении водного объекта в пользование. Для сброса сточных вод в водный объект ключевым документом является именно решение о предоставлении водного объекта в пользование.
Методическая основа расчета НДС на дату подготовки настоящего материала связана с Приказом Минприроды России
Отдельно нужно учитывать нормативные документы по ДВОС, КЭР, ПЭК, отчетности и плате за НВОС. Расчет НДС редко существует сам по себе: обычно он является частью более широкой системы экологической документации предприятия.
-
Что меняется в связи с новой методикой НДС с 1 сентября 2026 года?
С 1 сентября 2026 года ожидается применение обновленного подхода к разработке НДС. Наиболее важное изменение состоит не только в корректировке расчетных формул, а в более детальной регламентации исходных данных, выбора контрольного створа, учета фоновых концентраций, применения расчетных методов для разных типов водных объектов и оснований для пересмотра нормативов.
В новой методической логике усиливается значение технологической обусловленности перечня веществ. Иными словами, предприятие должно обосновывать, какие загрязняющие вещества действительно связаны с его технологическими процессами, сырьем, реагентами, очисткой и иными особенностями деятельности. Это снижает риск механического включения в расчет всего возможного перечня веществ, но одновременно требует более качественного анализа технологии и фактических протоколов.
Также более четко формализуется значение контрольного створа. В качестве базового ориентира используется расстояние не далее 500 метров от места сброса, но в отдельных случаях расстояние может определяться расчетно с учетом условий разбавления. Для предприятий это означает, что выбор створа должен быть не произвольным, а инженерно обоснованным.
Особое внимание уделяется фоновым концентрациям. Если фон по веществу уже превышает норматив качества воды, возможность обосновывать сброс за счет разбавления резко ограничивается. В таких случаях расчет становится более строгим, а предприятию приходится анализировать качество собственных сточных вод, эффективность очистки, корректность исходных сведений и возможность технологических мероприятий.
-
Как влияет новый перечень загрязняющих веществ по распоряжению Правительства РФ № 2909-р?
Распоряжение Правительства РФ
Для объектов II категории это особенно важно, поскольку расчет НДС в составе ДВОС должен быть согласован с действующим перечнем веществ. Если старый расчет НДС был подготовлен до изменения перечня или без учета новых позиций, его нельзя автоматически считать актуальным. Требуется проверка состава сточных вод, протоколов исследований, перечня нормируемых веществ и всей связанной декларационной документации.
Для объектов III категории новый перечень также нельзя игнорировать. Даже если нормирование ограничено веществами I и II классов опасности, сначала нужно корректно определить, какие вещества присутствуют в сбросе, какие из них относятся к объектам государственного регулирования и как они классифицируются по санитарным и рыбохозяйственным нормативам.
-
Какую роль играют СанПиН 2.1.3684−21, СанПиН 1.2.3685−21 и рыбохозяйственные нормативы?
СанПиН 2.1.3684−21 устанавливает санитарно-эпидемиологические требования к содержанию территорий, водным объектам, питьевой воде, атмосферному воздуху, почвам, жилым помещениям и иным факторам среды. В водном блоке он важен как документ, определяющий санитарные требования к водным объектам и условиям их использования, в том числе в части хозяйственно-питьевого, культурно-бытового и рекреационного водопользования.
СанПиН 1.2.3685−21 содержит гигиенические нормативы и требования к безопасности факторов среды обитания. Для НДС особенно важны нормативы качества воды и классы опасности химических веществ в воде водных объектов хозяйственно-питьевого и культурно-бытового водопользования. Именно здесь возникают многие вопросы по объектам III категории, когда вещество по санитарной классификации относится к I или II классу опасности, хотя по рыбохозяйственным нормативам может иметь иной класс.
Рыбохозяйственные нормативы качества воды применяются для водных объектов рыбохозяйственного значения. В большинстве случаев водные объекты имеют именно такой статус, поэтому без анализа рыбохозяйственных требований расчет НДС будет неполным. Если водный объект одновременно используется в нескольких целях, требуется применять наиболее строгий подход в соответствии с действующими правилами определения нормативов качества.
ООО «ЭКО ЦЕНТР» при разработке НДС сопоставляет санитарные и рыбохозяйственные требования, чтобы перечень нормируемых веществ и расчетная позиция предприятия были не формальными, а обоснованными.
Если у вашего предприятия есть действующий расчет НДС, подготовленный до изменений в перечне веществ или до вступления новых методических требований, специалисты ООО «ЭКО ЦЕНТР» готовы провести аудит и определить, требуется ли его переработка.
Исходные данные, замеры и фоновые концентрации
-
Почему лабораторные замеры являются основой расчета НДС?
Расчет НДС невозможно качественно выполнить без достоверных лабораторных исследований. Именно протоколы показывают фактический состав сточных вод, концентрации загрязняющих веществ, динамику сброса, качество воды в контрольных створах и обоснованность выбранного перечня нормируемых веществ.
Для ДВОС и КЭР особенно важно, что расчет должен опираться на актуальный период наблюдений. При подаче ДВОС расчет НДС должен содержать данные о фактическом сбросе загрязняющих веществ по каждому выпуску за предыдущие годы, а для определения фактического содержания загрязняющих веществ используется максимальное значение концентрации за последний календарный год безаварийной работы предприятия из предыдущего периода. Поэтому старые протоколы, даже если они были корректными на момент разработки прежнего проекта, могут оказаться недостаточными для новой подачи.
Качество замеров имеет и доказательное значение. Если предприятие использует неполные, нерепрезентативные или сомнительные протоколы, оно рискует получить не только некорректный расчет, но и вопросы к достоверности экологической информации. Поэтому ООО «ЭКО ЦЕНТР» оценивает не только наличие протоколов, но и их полноту, период, перечень показателей, аккредитацию лаборатории и пригодность для конкретной расчетной задачи.
-
Какие сведения о водном объекте нужны для разработки НДС?
Для разработки НДС требуются сведения о водном объекте-приемнике: его наименование, водохозяйственный участок, гидрологические характеристики, расходные характеристики, данные о фоновых концентрациях, рыбохозяйственное значение и категория, сведения об использовании для питьевых, хозяйственно-бытовых или рекреационных целей, а также информация о контрольных створах.
Часть исходных данных запрашивается в уполномоченных органах и организациях. Сведения о фоновых концентрациях и гидрометеорологических характеристиках обычно связаны с Росгидрометом или организациями, имеющими необходимую компетенцию и лицензию. Информация о рыбохозяйственном значении запрашивается по линии Росрыболовства. Вопрос использования водного объекта для санитарных целей может потребовать информации от Роспотребнадзора или анализа санитарных документов.
Если одновременно разрабатываются документы по водопользованию, важны сведения из государственного водного реестра, координаты береговой линии, информация о наличии водного объекта в ГВР, данные о квотах и лимитах на водохозяйственном участке. Эти сведения могут повлиять не только на НДС, но и на возможность получения решения о предоставлении водного объекта в пользование.
-
Что делать, если отсутствуют данные о фоновой концентрации?
Фоновая концентрация показывает качество воды в водном объекте до влияния конкретного выпуска. Без этой информации невозможно корректно оценить, какую дополнительную нагрузку может создать предприятие и какое разбавление допустимо учитывать в расчете НДС.
Если официальных данных по конкретному водному объекту нет, возможны разные варианты. В отдельных случаях применяется информация по водному объекту-аналогу, если такой подход обоснован. В других случаях требуется проведение дополнительных исследований и расчет фоновых концентраций специализированной организацией или лабораторией, имеющей соответствующую лицензию и компетенцию. Использовать случайные данные из открытых источников без проверки крайне рискованно.
Специалисты ООО «ЭКО ЦЕНТР» могут оценить, какие сведения о фоне уже имеются, достаточно ли они достоверны для расчета и какой маршрут получения недостающих данных будет правомерным. При необходимости мы можем организовать лабораторное сопровождение и расчет фоновых концентраций с привлечением компетентных специалистов.
-
Что делать, если фоновая концентрация в реке уже превышает норматив качества?
Превышение фоновой концентрации — одна из самых сложных ситуаций при разработке НДС. Если водный объект уже загрязнен выше установленного норматива, предприятие не может просто ссылаться на то, что «река и так плохая». Для расчета это означает, что способность водного объекта принять дополнительную нагрузку ограничена или фактически отсутствует.
В таких случаях расчетный подход становится более строгим. Обычно приходится проверять корректность данных о фоне, анализировать период и место отбора проб, оценивать возможность использования водного объекта-аналога, проверять перечень веществ и исследовать собственные сточные воды предприятия. Если подтверждается, что фон действительно превышает норматив, НДС по соответствующему веществу может рассчитываться исходя из необходимости соблюдения норматива качества непосредственно в сточных водах или в максимально строгой расчетной модели.
Для предприятия это означает, что проблема не решается одной формулой. Может потребоваться технический анализ очистных сооружений, изменение режима сброса, уточнение состава сточных вод, дополнительные исследования и оценка перспектив модернизации. ООО «ЭКО ЦЕНТР» в таких ситуациях помогает отделить расчетную проблему от технической и сформировать позицию, которую можно использовать в дальнейшем экологическом сопровождении.
-
Кому нужна инвентаризация сбросов и почему это не аналог инвентаризации выбросов?
Инвентаризация сбросов не является универсальным документом для всех предприятий, которые сбрасывают сточные воды. Это не аналог инвентаризации источников выбросов в атмосферный воздух. В водном блоке такая работа имеет специальное назначение и в общем случае требуется для организаций, эксплуатирующих централизованные системы водоотведения, прежде всего для водоканалов и аналогичных организаций.
Инвентаризация сбросов для централизованных систем водоотведения предполагает значительный объем исследований и специальную структуру отчета, выполняемые в соответствии с требованиями Постановления Правительства РФ
Именно поэтому включать «инвентаризацию сбросов» в техническое задание на разработку НДС для обычного предприятия не следует без отдельного обоснования. Это может привести к лишним расходам, ошибочному составу работ и конфликтам при исполнении договора. Если заказчиком является водоканал или организация с признаками централизованной системы водоотведения, вопрос нужно анализировать отдельно, в том числе по критериям отнесения к ЦСВ и по объему необходимых лабораторных исследований.
Если у предприятия нет полного комплекта протоколов, сведений о фоне или данных о водном объекте, специалисты ООО «ЭКО ЦЕНТР» помогут определить, каких исходных данных не хватает, какие из них можно получить официально и какие исследования необходимо организовать.
Срок действия, актуальность и корректировка НДС
-
Какой срок действия у расчета НДС?
В общем случае расчет НДС ориентирован на 7-летний период. Для объектов I категории этот срок фактически связан со сроком действия комплексного экологического разрешения. Для объектов II категории расчет НДС используется в составе ДВОС, которая также подается на 7 лет при условии неизменности существенных характеристик деятельности. Поэтому в реальной работе срок применимости НДС обычно увязывается со сроком действия КЭР или ДВОС.
Для объектов III категории ситуация отличается: расчет может не иметь жесткого календарного срока в той же логике, что КЭР или ДВОС, но это не делает его бессрочным в содержательном смысле. Если меняется состав сточных вод, технология, объем сброса, очистные сооружения, перечень веществ, нормативы качества или данные о водном объекте, расчет необходимо пересматривать.
Главное правило простое: НДС должен быть актуален на момент его применения. Если документ разработан несколько лет назад, но предприятие подает новую ДВОС, заявку на КЭР, меняет технологию или сталкивается с проверкой, нужно оценивать не только дату утверждения расчета, но и актуальность протоколов, исходных данных и нормативной базы.
-
Когда требуется корректировать или заново разрабатывать НДС?
Расчет НДС требуется пересматривать при изменениях, которые влияют на состав, объем или допустимость сброса. К таким ситуациям относятся изменение годового объема сточных вод, появление новых загрязняющих веществ, изменение технологии производства, изменение метода очистки, реконструкция очистных сооружений, изменение состава реагентов или сырья, получение новых данных о фоновых концентрациях и гидрологических характеристиках водного объекта, а также изменение нормативов качества воды.
Отдельное основание — выявление ошибок в действующем расчете. Если в документе использованы недостоверные протоколы, неверно определен контрольный створ, неправильно применены нормативы качества или не учтены вещества, подлежащие нормированию, такой расчет нельзя считать надежной основой для ДВОС, КЭР или защиты позиции предприятия при проверке.
При реконструкции ливневой канализации или очистных сооружений решение зависит от характера изменений. Если меняется только локальный элемент сети без влияния на качество, объем и режим сброса, возможно, достаточно анализа и документального обоснования. Если меняется метод очистки, производительность, состав сточных вод или выпуск, скорее всего, потребуется пересмотр НДС и, возможно, получение нового решения о предоставлении водного объекта в пользование.
-
Нужно ли заново делать НДС, если по воде изменений нет, но меняются выбросы?
Да, во многих случаях расчет НДС приходится актуализировать даже тогда, когда изменения на предприятии формально касаются только выбросов в атмосферный воздух. Это особенно важно для объектов II категории при подаче новой ДВОС.
Причина в том, что ДВОС подается как единый актуальный документ по объекту. Если предприятие корректирует декларацию из-за изменений в выбросах, оно не может механически перенести в нее старый расчет НДС, если тот не соответствует требованиям на дату новой подачи. Для водного блока критичны данные за последний календарный год безаварийной работы. Если старый расчет был выполнен по протоколам прошлых лет, он может оказаться непригодным для новой ДВОС.
Типичная ошибка выглядит так: предприятие меняет технологическую линию, корректирует инвентаризацию выбросов и проект ПДВ, а водный блок считает неизменным. Но при подаче новой ДВОС выясняется, что расчет НДС должен быть актуализирован по свежим протоколам. Если таких протоколов нет, приходится срочно организовывать исследования, что влияет на сроки всей декларационной кампании.
-
Можно ли использовать старый расчет НДС при подаче новой ДВОС или заявки на КЭР?
Старый расчет НДС можно использовать только как исходный материал для анализа. Автоматически переносить его в новую ДВОС или заявку на КЭР рискованно. Необходимо проверить период протоколов, перечень веществ, соответствие актуальной методике, категорию объекта, действующие нормативы качества, наличие новых данных о фоне и изменения в законодательстве.
Если расчет разработан давно, в нем могут отсутствовать данные за последний календарный год безаварийной работы, новые вещества по актуальному перечню государственного регулирования или изменения, связанные с фактической эксплуатацией очистных сооружений. В этом случае документ формально существует, но не выполняет свою функцию как актуальное обоснование допустимости сброса.
Специалисты ООО «ЭКО ЦЕНТР» при подготовке ДВОС или КЭР всегда проверяют водный блок не отдельно, а в связке со всей документацией объекта. Это позволяет заранее выявить риск, когда новая декларация или заявка может быть уязвима из-за старого расчета НДС.
Если у вашего предприятия меняется ДВОС, КЭР, технология или иной блок экологической документации, специалисты ООО «ЭКО ЦЕНТР» помогут определить, нужно ли обновлять НДС и какие замеры следует провести заранее.
Согласование НДС и связь с водопользованием
-
Нужно ли сейчас согласовывать проект НДС?
В действующей системе регулирования самостоятельная процедура согласования проекта НДС как отдельного документа через Росводресурсы больше не применяется. Сейчас НДС рассчитываются и используются в зависимости от категории объекта: для I категории — в составе заявки на КЭР, для II категории — в составе ДВОС, для III категории — утверждаются предприятием в части веществ, подлежащих нормированию.
Это принципиально отличается от прежней модели, когда проект НДС проходил отдельную административную процедуру утверждения. Поэтому сегодня нельзя требовать от разработчика «согласовать НДС» в старом понимании.
При этом отсутствие отдельного согласования не означает, что расчет можно выполнить формально. Его содержание проверяется при рассмотрении КЭР, при подаче ДВОС, в рамках контрольных мероприятий, при анализе платы за НВОС и при оценке достоверности экологической информации.
-
Как согласование НДС происходило раньше?
Ранее проект НДС утверждался как самостоятельный документ. В процедуре участвовали Росводресурсы, Росгидромет, Роспотребнадзор, Росрыболовство, Росприроднадзор и иные органы в зависимости от ситуации. Росводресурсы фактически выступали «единым окном»: предприятие подавало материалы в рамках соответствующей государственной услуги, а орган организовывал межведомственное взаимодействие.
Именно из прежней модели сохранились некоторые формулировки в старых технических заданиях, тендерах и внутренних документах предприятий. Например, до сих пор можно встретить требование «согласовать НДС в Роспотребнадзоре» или «получить утверждение нормативов в БВУ». В современной системе такие формулировки некорректны, потому что административная процедура изменилась, а прямой самостоятельный маршрут согласования НДС для предприятия отсутствует.
При подготовке технического задания на разработку НДС важно отделять актуальные требования от исторических формулировок. Иначе заказчик рискует заложить в договор результат, который фактически невозможно получить в действующей административной процедуре.
-
Нужно ли получать санитарно-эпидемиологическое заключение Роспотребнадзора на НДС?
В природоохранном законодательстве на сегодняшний день отсутствует требование о самостоятельном согласовании НДС с Роспотребнадзором. ООО «ЭКО ЦЕНТР» направляло запросы по этому вопросу, и позиция Минприроды России сводится к тому, что требование о согласовании НДС с Роспотребнадзором в законодательстве об охране окружающей среды не установлено.
При этом в санитарном законодательстве сохраняются нормы, связанные с санитарно-эпидемиологическими требованиями к водным объектам и сбросам. Из-за этого у предприятий и заказчиков тендерных процедур возникает путаница: санитарные требования есть, но действующей прямой административной процедуры, по которой предприятие самостоятельно подает расчет НДС в Роспотребнадзор и получает санитарно-эпидемиологическое заключение именно на НДС, фактически нет.
Поэтому включать в техническое задание обязательное получение санитарно-эпидемиологического заключения на расчет НДС крайне рискованно. Такой результат, как правило, невозможно гарантированно получить в предусмотренной законом процедуре. Иное дело — санитарно-эпидемиологическое заключение на использование водного объекта для целей водопользования, например при заборе воды для питьевых или хозяйственно-бытовых нужд либо при рекреационном использовании. Это другой документ и другая правовая ситуация.
-
Как НДС связан с решением о предоставлении водного объекта в пользование и программой наблюдений?
Если предприятие осуществляет сброс сточных вод в водный объект, в соответствии с требованиями законодательства ему требуется решение о предоставлении водного объекта в пользование. Однако НДС и решение решают разные задачи. Решение подтверждает право пользования водным объектом для сброса, а расчет НДС обосновывает допустимые показатели загрязняющих веществ в таком сбросе.
После получения права пользования у предприятия возникают обязанности по наблюдению за водным объектом и его водоохранной зоной. Для этого разрабатывается программа наблюдений за водным объектом. Она не является частью расчета НДС и не заменяет программу ПЭК, но тесно с ними связана. Именно программа наблюдений помогает определить, какие показатели, в каких створах и с какой периодичностью нужно контролировать.
Распространенная ошибка — разработать программу ПЭК без программы наблюдений за водным объектом. В результате в ПЭК не хватает обоснования по водному блоку: какие вещества контролировать, где располагать створы, как учитывать гидрохимические, микробиологические, паразитологические и морфометрические показатели. Поэтому при наличии сброса в водный объект документы по НДС, решению, программе наблюдений и ПЭК должны рассматриваться как единая система.
Если в вашем техническом задании указано согласование НДС, санитарно-эпидемиологическое заключение или иные спорные требования, специалисты ООО «ЭКО ЦЕНТР» помогут проверить формулировки до заключения договора и исключить невыполнимые условия.
Практические риски и сложные ситуации
-
Какие проблемы чаще всего выявляются при разработке НДС?
Самые частые проблемы связаны с исходными данными. У предприятия могут отсутствовать протоколы за нужный период, быть неполный перечень исследованных веществ, не проводиться контроль водного объекта, отсутствовать сведения о фоновых концентрациях или использоваться старые материалы, не подходящие для новой ДВОС или заявки на КЭР.
Вторая группа проблем связана с техническим состоянием водоотведения. Очистные сооружения могут не обеспечивать необходимое качество очистки, узел обеззараживания может отсутствовать или фактически не работать, приборы учета расхода сточных вод могут быть не установлены или не аттестованы, а фактическая схема выпуска может отличаться от указанной в документах.
Третья группа — правовая. Иногда предприятие сбрасывает сточные воды в объект, который не имеет надлежащих сведений в государственном водном реестре, либо использует рельеф местности, канаву или пруд неопределенного статуса. В таких ситуациях проблема выходит за рамки расчета НДС: сначала нужно понять, существует ли правомерный объект водопользования и возможно ли получить решение о предоставлении водного объекта в пользование.
-
Что делать, если водный объект отсутствует в государственном водном реестре?
Если водного объекта нет в государственном водном реестре, предприятие может столкнуться с невозможностью получить решение о предоставлении водного объекта в пользование и корректно разработать НДС для сброса в такой объект. Для государственных органов объект, отсутствующий в ГВР, может не существовать как водный объект в юридически значимом смысле.
Это особенно часто встречается с прудами, канавами, искусственными водоемами, бывшими мелиоративными системами и водотоками неопределенного статуса. С точки зрения предприятия это может быть «река» или «пруд», куда исторически осуществляется сброс. Но для получения правоустанавливающих документов и расчета НДС важен юридический статус, сведения в ГВР, береговая линия, водохозяйственный участок и иные официальные данные.
Внесение водного объекта в государственный водный реестр — отдельная сложная процедура, которая требует обследований и участия специализированных организаций. ООО «ЭКО ЦЕНТР» может помочь оценить проблему, но сам расчет НДС не заменяет постановку водного объекта на учет и не легализует сброс в объект неопределенного правового статуса.
-
Чем грозит отсутствие НДС или недостоверные сведения в расчете?
Отсутствие НДС или использование недостоверного расчета может привести к замечаниям при подаче ДВОС, при рассмотрении заявки на КЭР, при проверке и при анализе отчетности. Если расчет отсутствует там, где он должен быть, предприятие не может доказать, что сброс загрязняющих веществ в водный объект является нормативно обоснованным.
С точки зрения КоАП РФ риски могут быть связаны с нарушением правил водопользования, нарушением требований к охране водных объектов, сокрытием или искажением экологической информации, а также с иными составами в зависимости от фактических обстоятельств. Отдельно нужно учитывать риск расчета ущерба водному объекту и водным биоресурсам. Такие суммы часто существенно превышают административные штрафы.
Недостоверный расчет иногда опаснее, чем его отсутствие. Если предприятие опирается на неверные протоколы, не учитывает вещества I и II классов опасности, использует устаревшие данные о фоне или неправильно определяет контрольный створ, ошибки переходят в ДВОС, КЭР, ПЭК и отчетность. В результате проблема становится системной и требует переработки сразу нескольких документов.
-
Почему сбросы в водные объекты требуют особого внимания при проверках?
Сбросы в водные объекты находятся в зоне повышенного внимания не только надзорных органов, но и общественности. Изменение цвета воды, запах, замор рыбы, жалобы жителей или публикации в социальных сетях быстро приводят к проверочным мероприятиям с участием Росприроднадзора, прокуратуры, Роспотребнадзора, Росрыболовства и других органов.
В такой ситуации предприятие должно быстро подтвердить, что у него есть правомерная схема водопользования, актуальное решение на сброс, расчет НДС, программа наблюдений, результаты контроля, данные ПЭК и документы по работе очистных сооружений. Если эти материалы отсутствуют или противоречат друг другу, защита позиции предприятия существенно усложняется.
Именно поэтому водный блок не стоит воспринимать как второстепенный по сравнению с выбросами или отходами. По последствиям для бизнеса инцидент на водном объекте может быть значительно чувствительнее: кроме штрафов возможны предписания, расчет ущерба, репутационные потери и необходимость срочной модернизации очистных сооружений.
Если у предприятия есть сомнения в правомерности схемы сброса, актуальности решения, корректности НДС или достаточности лабораторного контроля, специалисты ООО «ЭКО ЦЕНТР» готовы провести аудит водного блока и предложить последовательный план устранения рисков.
Работа с ООО «ЭКО ЦЕНТР»
-
В чем преимущества работы с ООО «ЭКО ЦЕНТР» при разработке НДС?
ООО «ЭКО ЦЕНТР» рассматривает расчет НДС не как изолированный том, а как часть общей системы водоохранной и природоохранной документации предприятия. Над проектами работают специалисты по водопользованию, нормированию сбросов, ДВОС, КЭР, ПЭК, лабораторному сопровождению и экологической отчетности. Такой подход позволяет сразу учитывать, как расчет будет использоваться дальше и какие риски могут возникнуть при подаче документов или проверке.
Сильная сторона ООО «ЭКО ЦЕНТР» — сочетание проектной компетенции и лабораторной инфраструктуры. В контуре компании работают аккредитованные лаборатории, что позволяет не только анализировать предоставленные заказчиком протоколы, но и при необходимости организовывать недостающие исследования. Для НДС это принципиально важно, потому что качество расчета напрямую зависит от качества замеров.
Мы работаем по всей России и учитываем региональную специфику. Требования к водопользованию в разных бассейновых управлениях и субъектах могут отличаться по административной строгости, составу запрашиваемых документов и подходам к исходным данным. Специалисты ООО «ЭКО ЦЕНТР» учитывают эту специфику еще на этапе планирования работ, чтобы заказчик не столкнулся с неожиданными препятствиями уже после подготовки расчета.
-
Какие исходные данные нужны для начала работ?
Для предварительной оценки обычно нужны сведения о категории объекта НВОС, описании технологических процессов, схеме водоотведения, наличии очистных сооружений, выпусках сточных вод, расходах, решении о предоставлении водного объекта в пользование, программе наблюдений, ПЭК, ранее разработанном НДС, ДВОС или КЭР, а также протоколы исследований сточных вод и водного объекта.
Отдельно специалисты ООО «ЭКО ЦЕНТР» запрашивают сведения о водном объекте: его наименование, статус, рыбохозяйственное значение, данные о фоновых концентрациях, гидрологические характеристики, сведения из ГВР, координаты выпуска и контрольных створов. Если часть этих данных отсутствует, мы определяем, какие сведения можно запросить официально, какие нужно получить через лабораторные исследования и какие риски возникают до их получения.
После первичного анализа ООО «ЭКО ЦЕНТР» формирует адресный перечень исходных данных. Такой подход удобнее для заказчика, чем универсальный длинный список, потому что состав документов по НДС сильно зависит от категории объекта, типа сточных вод, водного объекта, действующей документации и целей разработки.
-
Когда лучше начинать разработку или актуализацию НДС?
Начинать работу над НДС лучше заранее, особенно если предприятию предстоит подача ДВОС, подготовка заявки на КЭР, продление или получение решения о предоставлении водного объекта в пользование, реконструкция очистных сооружений или изменение технологии. НДС зависит от лабораторных данных, а их затруднительно получить «задним числом».
Если у предприятия нет протоколов за последний календарный год безаварийной работы, сроки подготовки ДВОС или КЭР могут существенно увеличиться. Поэтому разумный маршрут — заранее провести аудит водного блока, проверить наличие нужных исследований, определить недостающие показатели и организовать замеры до того, как документ потребуется срочно.
Особенно важно заранее готовиться к переходу на новую методику НДС с 1 сентября 2026 года. Предприятиям, у которых расчеты устарели, отсутствуют данные о фоне, есть спорные вещества I и II классов опасности или сложная схема водоотведения, лучше не откладывать анализ до момента проверки или подачи новой документации.
ООО «ЭКО ЦЕНТР» готово проверить вашу действующую документацию по сбросам, организовать необходимые исследования и разработать расчет НДС с учетом категории объекта, фактической схемы водоотведения и актуальных требований законодательства.

Согласно ст. 8.14 КоАП РФ отсутствие проекта НДС может повлечь административный штраф в размере до 100 тыс. руб. или приостановку деятельности предприятия на срок до 90 суток.
Но главный риск заключается в невозможности получения разрешительных документов без актуальных расчетов НДС: отсутствие ДВОС или КЭР может привести к использованию сверхнормативных коэффициентов при расчете платы за НВОС, что многократно превышает возможные штрафы.
Лицензии и допуски компаний-партнеров
- № Л039-00117-77/00409786 от 09.04.2025 г.
- № Л039-00117-77/00285775 от 08.07.2025 г.
- № Л039-00117-77/00285769 от 08.07.2025 г.
- № Л039-00117-77/00409498 от 18.03.2025 г.
- № Л039-00117-77/01089452 от 12.03.2024 г.
- № Л039-00117-77/05617304 от 17.07.2026 г.
- аттестат № RA.RU.22HA97 от 02.09.2020 г.
- аттестат № РОСС RU.0001.514506 от 06.08.2015 г.
- аттестат № RA.RU.21AT49 от 19.12.2017 г.
- аттестат № RA.RU.21ОК89 от 15.10.2021 г.
- аттестат № RA.RU.21PE49 от 19.11.2023 г.
- аттестат № RA.RU.21СВ20 от 28.01.2026 г.
Заказав расчеты нормативов допустимых сбросов в ООО «ЭКО ЦЕНТР», вы получите работу, выполненную «под ключ», включающую все необходимые лабораторные исследования, а также сопровождение согласования до получения результата!